净息差增长支持银行的盈利能力
贷款增速的下滑并不会形成主要的利空因素 图片来源:广州日报
目前银行业的利润增长点依赖于净息差增长,而信贷量的“缩水”并非明显的“利空”因素。而且,在宏观经济保持温和通胀的情况下,存贷利率差预计有所扩大,银行所持金融资产的价格也会随之上升。分析认为,这些因素都将支持银行的盈利持续增长。
日前央行表态将进一步收紧货币政策。目前银行业的利润增长点依赖于净息差增长,而信贷量的“缩水”并非明显的“利空”因素。而且,在宏观经济保持温和通胀的情况下,存贷利率差预计有所扩大,银行所持金融资产的价格也会随之上升。
信贷量增速下滑影响小
根据投资银行瑞士信贷的最新测算,贷款增速下滑并不会导致大型银行盈利出现明显影响。如果按照2011年“信贷紧缩比较严重”的情形下贷款量同比下降50%的条件测算,大型银行的盈利也最多减少1.8%, 小型银行的盈利约减少2.5%。在宏观经济未出现明显转向与银行资产价格波动有限的前提下,信贷量缩减对银行盈利的冲击均在银行业的承受范围以内。
银行股下跌空间有限
业内预计,在进入加息通道后银行存贷款的利息差也将扩大。在信贷紧缩的情况下,如果息差扩大对大型银行的利好将表现明显。
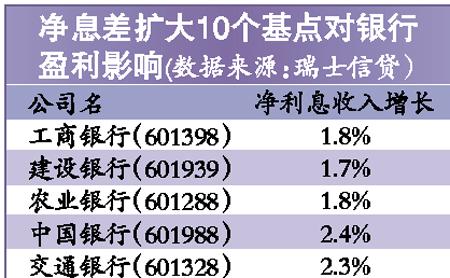
据测算,如果存贷款息差在目前基础上扩大10个基点,中国银行(601988)的盈利水平将提高2.4%,工商银行(601398)等银行的盈利水平也会提高2%左右。
此外,其他股份制银行由于贷款运行成本较低,息差扩大会形成更大利好。按照此前预测的情形,民生银行(600016)的盈利将上升2.5%。
广发金融业分析师沐华对本报记者表示,目前银行业公司的整体估值水平比较合理,预计后市股价下跌的空间有限。
相关报道
明年信贷额度 或会有所下滑
综合央行近期对货币政策的表态与通货膨胀状况的判断,2011年国内的信贷额度可能会较今年有所下滑,货币紧缩政策将成定局。 预计2011年新增信贷额度为6万亿元至6.5亿元,相当于年贷款额度增长12.6%至13.6%。
广发证券分析报告显示,预计2011年的新增信贷不少于8万亿元,主要是预测2010年底的M2约72万亿,假定2011年16%的M2(广义货币)增速,则新增M2约11.5万亿,其中信贷占70%,对应增量为8万亿元。王亮


  分享至:
|
 |
 参与互动(0) |
【编辑:曹文萱】 |




Copyright ©1999-2026 chinanews.com. All Rights Reserved