
 大学生遇贷款陷阱:年费率超50% 遭电话威胁(图)(3)

郭田勇认为,在消费金融领域,小客户群体由于成本和风险往往高于大客户,费率上浮也是情有可原,但是像捷信这样高达50%的费率就远远超出了合理的范围。这就是有点变相放高利贷了。
一些大学生担心,他们欠捷信公司的贷款还不了,会不会上信用黑名单?国务院发展研究中心金融研究所银行室主任雷薇说:“据我所知的话,要进入民行的金融体系的话,他们应该是以具有金融牌照的,这样金融机构,然后是可以进入人民银行征信体系的。但是如果对于民间金融这一块,我想这肯定还是不能进入人民银行的征信体系,还没有纳入到人民银行征信系统里面去。”当记者问及是不是捷信在天津的业务可能是进入征信体系了的时候,雷薇说是的。
北京市消费者权益保护法学会的理事芦云认为,这种情况该不该进入征信系统,需要看情况而定,如果这个贷款合同本身是无效的,那么它就不应该进入征信系统。那么这样的贷款合同究竟有效还是无效呢?芦云也给出了相应的答案。他说,按照我国《合同法》的规定和消费金融公司的管理办法,第18条明确规定了,消费金融公司在向个人提供消费贷款的时候,贷款的余额是不能超过个人月收入的五倍,这是一个部门规章的强制性规定。除此之外,捷信公司的员工在办理贷款手续的过程中同样存在瑕疵,比如对于社会经验尚不丰富的大学生,捷信公司的一些员工不仅没有尽到告知的义务,甚至还帮助学生伪造虚假信息来完成合同,这样的行为确实损害了消费者的权益。这种情况可能我们还无法断言他是一种欺诈行为,但是可以说他在签订合同的过程中,包括他的履行合同的过程中,他可能存在一种消费诱导的情况。
半小时观察:
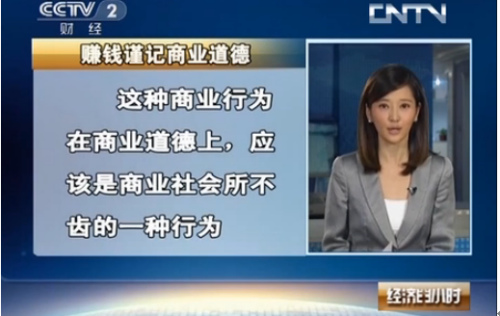
捷信公司的这种贷款是否违反了国家的金融规定?是否涉嫌消费欺诈?我们无法给出准确的答案。这需要包括银监会、国家工商总局等有关部门给出一个解释。但从我们拍摄的这些现象来看,如果大学生因为这样的贷款,每天为还款忧心忡忡,有的甚至还走上了休学打工来筹钱还款的道路,这就不能不让我们为大学生这个年青的群体感到担忧了。大学生是消费领域的弱势群体,他们涉世不深,容易上当,虽然没有收入,但喜欢追逐时尚,是这个群体的天性。利用学生的弱点,来挣他们的钱,这种商业行为在商业道德上,应该是商业社会所不齿的一种行为。前两天,习近平总书记刚刚视察了天津的招聘会,和大学生亲切交流,表达了党中央对大学生当下学习、就业等问题的深切关心。相关部门如何用实际行动,贯彻落实中央对大学生的关心关怀,为大学生们减负,为他们提供一个安全消费、安心读书的环境。成为我们必须要思考的问题。
>教育新闻精选: