“跑马圈地”遭遇“超前消费” 发卡刷卡均需理性
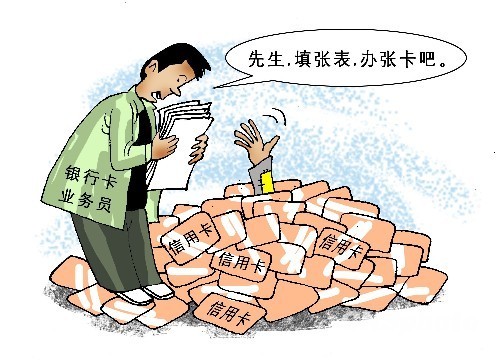
但说到信用卡违约率高居不下的现状,不得不溯本求源,从信用卡“跑马圈地”式的信用卡发行说起。
2007年到2009年的三年,是信用卡发展的黄金时段,为了进一步占据市场,有更多的知名度和市场占有率,各个银行都使出浑身解数来忽悠没有信用卡的人来办理信用卡,许多银行采用电话甚至是登门邀请的方式请被访者办理信用卡,所以当时的信用卡持卡人手中有三四张信用卡不足为奇。而为了发展潜在客户,银行也将引用卡的申请标准放宽,有一些银行根本不对申请者的身份和收入进行审核,只需要一张身份证就可以办理信用卡申请,其中不乏没有偿还能力的在校学生。
2011年7月20日央行公布的《中国支付体系发展报告(2010)》显示,2010年,信用卡期末应偿信贷总额4491.60亿元,较2009年年末增加2034.02亿元,同比增长82.77%。由于基数较大,信用卡坏账对银行存在不小的风险不容小觑。但即使面临风险,银行对信用卡客户的招揽宽松性依然不减。
中新网记者以淘宝店主的身份致电四大国有银行信用卡服务中心,表示想要申请一张信用卡,但是收入上不稳定,想就信用卡申请条件,欠款提醒,罚息等问题进行咨询。记者发现,四大国有银行在审核信用卡申请人财产情况时均没有最低限额,只要可以出示如房产证、机动车证、或者银行存折即可;当不能全额还款时,工行每月最低还款额=上期未还全部余额+本期透支的10%+取现利息+利息与费用,其中,取现的部分是每日计息的;建行最低还款额=上期未还全部余额+刷卡透支的10%+取现的10%+利息与费用;农行每月最低还款额=上期未还全部余额+刷卡透支额的10%+全部取现额+利息与费用;交通银行=上期未还全部余额+刷卡透支额的10%+取现的10%+利息与费用;如果到期未能全额还款,工行和交行采用部分罚息,而建行和农行采用全额罚息。
针对银行到期提示问题,大成律师事务所唐律师提示说,银行在信用卡透支到期时是否进行提醒要取决于银行与持卡人签订的信用卡合约,许多银行在合约中都没有标注提醒服务。而且信用卡主动还款是每个持卡者的义务,不管提醒与否,都应该主动归还透支额,避免进一步的违约,而一旦违约也将会对自身的信用造成负面影响。
中国人民大学法学院刘俊海教授在接受中新网金融频道记者采访时表示,银行方面由于对利润的考虑,希望持卡人刷卡额越多越好,同时也希望持卡人会“无意识违约”,从而从中收取利息;而一旦持卡人违约变成“老赖”或者没有办法偿还欠款的时候,银行反而得不偿失。
刘所长同时建议银行还是应该依法发卡,违规刷卡行为和超出限额刷卡行为都进行及时提醒,不要为了利息与罚息的利益,“纵容”持卡人违约。(中新网金融频道)
Copyright ©1999-2026 chinanews.com. All Rights Reserved